
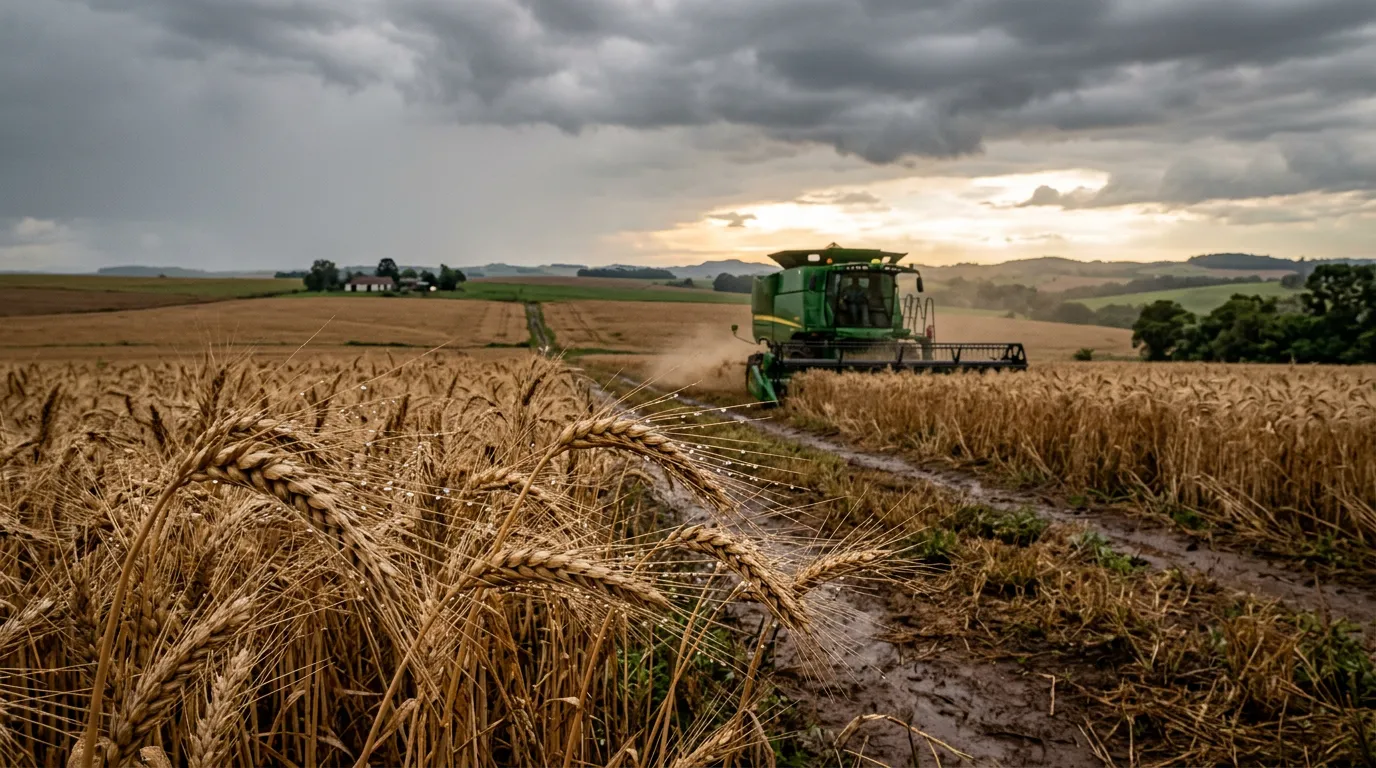
O mercado agrícola global é dinâmico e raramente se resume apenas às intempéries da porteira para dentro. Nas últimas semanas, a confluência entre choques climáticos, fundamentos apertados e reviravoltas macroeconômicas recolocou o mercado de trigo no centro das atenções globais, exigindo do produtor uma leitura refinada para proteger as margens.
Para os agentes da cadeia produtiva, traduzir essas variáveis em estratégia de gestão tornou-se um componente indispensável para navegar em meio à volatilidade e blindar a rentabilidade na safra.
O mercado brasileiro de trigo atravessa um momento bastante particular de inflexão
Impulsionado pela recuperação expressiva das cotações e por uma recomposição nas margens do produtor, o setor navega, contudo, sob a forte influência de riscos climáticos, de um cenário global de fundamentos apertados e de novas variáveis macroeconômicas.
Para os agentes da cadeia produtiva, traduzir essas variáveis em estratégia de gestão tornou-se essencial para blindar a rentabilidade na porteira.
Colheita heterogênea e os impactos do clima no sul
A colheita do cereal avança em ritmo bastante distinto pelo país. Enquanto os trabalhos estão consolidados nas praças do Centro-Oeste e do Sudeste — passando por estados como Mato Grosso do Sul, São Paulo, Minas Gerais e Goiás —, a realidade no Sul é de cautela.
No Paraná o andamento é bom, mas no Rio Grande do Sul e em Santa Catarina os trabalhos ainda estão no início. Esse atraso decorre da sazonalidade local, intensificada por um padrão de excesso de precipitação e baixas temperaturas associadas ao El Niño. O cenário eleva o risco de perdas de rendimento e de incidência de descontos rigorosos por umidade e classificação tipológica.
Retração de área e preços firmes no mercado interno
Pelo lado da oferta, a safra sentiu o peso do ciclo anterior: a área semeada no Brasil encolheu 25%, recuando de 2,44 milhões para 1,83 milhão de hectares como resposta a um período de margens comprimidas e custos elevados. Sob essa menor dimensão de área e o impacto de produtividades degradadas no Rio Grande do Sul, a produção nacional está estimada em apenas 5,36 milhões de toneladas.
Essa restrição interna, somada à escassez de lotes de alto padrão, deu forte suporte às cotações. No mercado físico, os preços acumulam alta expressiva frente ao ano passado, registrando valorização de 29,4% no Paraná e de 38,4% no Rio Grande do Sul. Para suprir esse déficit combinado de volume e qualidade, as projeções apontam para um volume recorde de importações, estimado em ao menos 7,3 milhões de toneladas.
O panorama internacional, o câmbio e as perspectivas para o próximo ciclo
Fora do país, a dinâmica reflete o aperto nos fundamentos globais. Problemas climáticos em importantes players — como Estados Unidos, União Europeia e Canadá — somados aos conflitos no Mar Negro, que elevam prêmios de risco logístico e custos de frete, impulsionaram os preços nas principais origens exportadoras. Se antes a paridade de importação do trigo argentino atuava como piso sólido para os moinhos do Sul do Brasil, agora o cenário ganhou um novo ingrediente: a queda do dólar registrada após o primeiro turno das eleições brasileiras adicionou uma nova variável à formação dos preços domésticos, exigindo atenção redobrada aos seus reflexos diretos sobre a paridade.
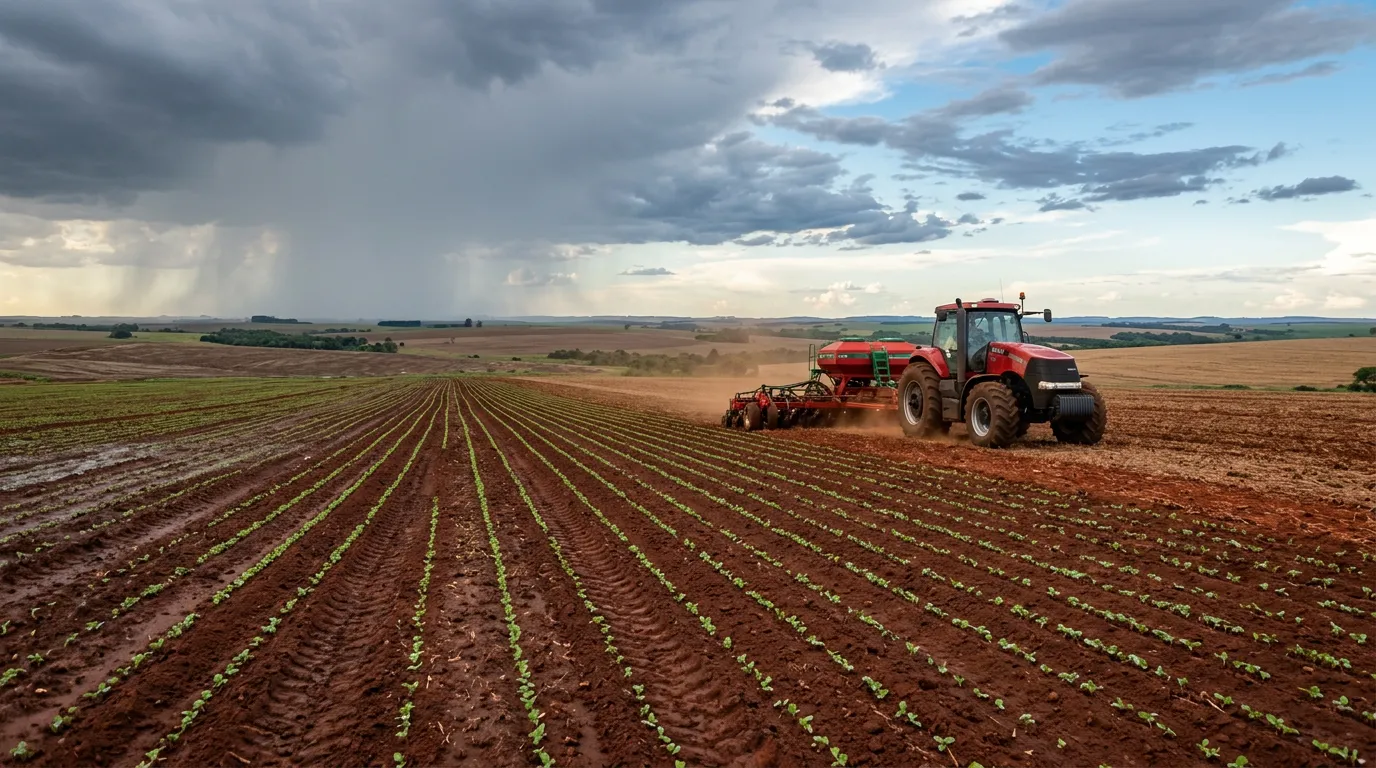
Olhando para a temporada 2027/2028, o ambiente de preços atrativos e o recuo nos custos de fertilizantes e defensivos tendem a renovar o ânimo do triticultor, com expectativas preliminares de expansão de 15,4% na área semeada. Contudo, a decisão de plantio exigirá um monitoramento constante do custo de oportunidade frente a culturas concorrentes, a exemplo da canola no Rio Grande do Sul e do milho de segunda safra e da cevada no Paraná.
Deixe um comentário